Маленький процент для большого потенциала
В России рынок лизинга для физических лиц составляет около 1% от общего объема лизингового рынка. Основным предметом выступают легковые автомобили. Причинами столь низкого уровня развития продукта являются молодость отрасли (лизингодатели получили возможность заключать такие сделки с 2011 года), отечественная система налогообложения, высокая значимость собственности у граждан.
Игорь Герасимов
Постепенно доля лизингополучателей физических лиц растет, но пока ее размер в России ничтожно мал по сравнению с мировыми и европейскими странами. Сейчас эта доля составляет около 1% от общего объема рынка лизинга, в то время как, по различным оценкам, в отдельных европейских странах подобный уровень достигает 20%. Это объясняется прежде всего тем, что в нашей стране лизинг как финансовый продукт появился почти на 60 лет позднее, чем в Европе и Америке.
По словам директора филиала "ВТБ24 Лизинг" в Санкт-Петербурге Юлии Бачище, можно выделить три наиболее явных барьера, тормозящих развитие лизинга физическим лицам. "Первый — это молодость самого рынка: в нашей стране оформлять лизинг с физическими лицами стало юридически возможно только в 2011 году (при этом реальное развитие автолизинг получил лишь в 2014 году, когда крупнейшими лизинговыми компаниями было сформировано качественное предложение. — BG). До этого времени лизинговые компании могли работать только с юридическими лицами или предпринимателями. Второй — это наша система налогообложения, при которой стоимость лизинга для покупателя возрастает на величину НДС. Лизинговая компания включает его в платежи, так как сама является плательщиком этого налога как юридическое лицо. Третий: в России для большинства людей собственность очень значима, им важно иметь документ, который удостоверяет владение тем или иным активом. В лизинговой сделке собственником является лизинговая компания и предоставляет актив в пользование", — рассказывает она.
Сомнительные факторы
Генеральный директор ООО "Лентранслизинг" Дмитрий Виноградов считает, что лизинг для физических лиц в РФ — скорее техническая возможность, данная федеральным законом о лизинге, чем отдельная отрасль. "Причин слабого распространения лизинга физических лиц две: нежелание банков финансировать сделки с лизингополучателями-физлицами и дороговизна лизинга в сравнении с кредитом в связи с НДС", — поясняет господин Виноградов.
Иван Спицкий, начальник отдела продаж малотоннажных автомобилей "Панавто" (официальный дилер "Мерседес-Бенц"), добавляет, что препонами являются отсутствие юридической базы, отсутствие явных конкурентных преимуществ лизинга для физлиц в сравнении с автокредитованием. "Кроме того, на Западе распространена схема, при которой лизинговая компания фиксирует остаточную стоимость автомобиля, например, через три года. Ежемесячные платежи лизингополучателя рассчитываются исходя из суммы автомобиля за вычетом этой остаточной стоимости. По истечении срока договора лизинговая компания забирает автомобиль, а лизингополучатель "арендует" другой автомобиль таким же образом. При этой схеме аванс по договору лизинга выступает обеспечением сделки в случае наступления форс-мажора и не требует повторного внесения. В таком виде лизинг для физических лиц мог бы создать конкуренцию автомобильному кредитованию. Однако эта схема не работает в нашей стране, потому что на момент заключения договора лизинга сложно корректно оценить остаточную стоимость автомобиля с учетом высокого риска ее изменения. Вкупе с высокой стоимостью заемных средств этот фактор делает предложение по лизингу для физических лиц неконкурентоспособным. К тому же большинство лизинговых компаний не обладают ресурсами для успешной реализации таких автомобилей", — рассказывает он.
Андрей Донченко, руководитель региональных филиалов ООО "Райффайзен-Лизинг", считает, что в числе причин, тормозящих развитие этого рынка, недостаточная развитость рынка лизинга в целом, которая не позволяет лизинговым компаниям выйти на более высокий уровень и создать действительно массовый продукт для физических лиц на уровне банковских потребительских и целевых кредитов. "Здесь мы как раз надеемся, что введение регулирования со стороны государства в лице ЦБ РФ может создать очень хорошие предпосылки для стратегического развития лизинговых компаний, повышения уровня их узнаваемости и росту доверия со стороны физических лиц", — поясняет он.
Узкий предмет
В России в качестве предмета лизинга для физлиц фактически преобладает автомобиль. Александр Михайлов, генеральный директор ПАО "Европлан", говорит, что это связано с тем, что лизинг автомобилей — это конкурентоспособный продукт. "Рыночные условия для его развития хоть и не так хороши, как на Западе, но все же лучше, нежели, например, для лизинга недвижимости. С недвижимостью у нас хорошо справляются банки, которые имеют более "длинные" ресурсы для финансирования таких сделок, а также преференции от государства в части субсидирования ставки. Лизинг недвижимости представлен у нас, но в очень ограниченном размере и больше похож на рассрочку. В то же время для приобретения автомобилей операционный лизинг для физлиц в ряде случаев подходит идеально. Он оптимален для тех, кто хочет платить только за пользование автомобилем и не терзаться мыслями о том, сколько он будет стоить по объявлениям через три года, как бы его побыстрее выкупить, как самому продать. Выбирая лизинг, владелец получает автомобиль уже зарегистрированным в ГИБДД, с номерами и не несет риска остаточной стоимости. Лизинговая компания застрахует его по самым низким тарифам, а в процессе использования автомобиля доступны автопомощь на дорогах и техобслуживание от партнеров лизинговой компании. Наконец, уплату транспортного налога также готова взять на себя лизинговая компания", — описывает преимущества господин Михайлов.
При этом также в России есть лизинговые сделки с недвижимостью. По оценке Екатерины Румянцевой, председателя совета директоров агентства элитной недвижимости Kalinka Group, на рынке элитного жилья каждая десятая сделка в новостройке заключается по схеме лизинга, при этом на вторичном рынке сделки по такой схеме — большая редкость. "Такая схема продаж инициируется застройщиками и активно развивается последние три-четыре года. На спрос откликаются и финансово-кредитные организации: количество лизинговых компаний, предлагающих приобретение недвижимости на условиях финансовой аренды, увеличивается. Условия лизингодателей варьируются в части суммы сделки, размера первоначального взноса, сроков погашения лизинговых платежей, процента удорожания, возможности досрочного погашения или расторжения договора. Однако схемы покупки жилья в лизинг схожи: лизингодатель заключает договор купли-продажи с собственником недвижимости (застройщиком или частным лицом), а также заключает кредитный договор с кредитной организацией (как правило — с банком, дочерней структурой которого и является лизингодатель). Затем лизингодатель заключает договор лизинга с лизингополучателем и передает ему недвижимость во владение. Право собственности переходит лизингополучателю после оплаты последнего транша", — рассказывает госпожа Румянцева.
Она добавляет, что процедура оформления такого лизингового договора достаточно проста, впрочем, сам инструмент имеет свои недостатки. Факт того, что право собственности переходит только после оплаты последнего транша, несет за собой дополнительные риски лизингополучателя. "До того момента, пока он полностью не погасит все платежи, он является лишь арендатором квартиры. Именно поэтому мы рекомендуем приобретать по схеме финансовой аренды только такие объекты, где лизингодателем выступают дочерние структуры известных и стабильных банков. Принцип выбора прост: риски несостоятельности крупных банков менее вероятны", — подчеркивает госпожа Румянцева.
Дмитрий Москалюк, вице-президент инвестиционной компании QBF, добавляет, что в то же время институт долгосрочного найма жилья развит довольно слабо, и хотя такие услуги предлагаются, спрос на них ограничен. "Это связано с тем, что в последнее время рынок недвижимости отличается неустойчивостью, а это рождает определенные риски для потенциального лизингодателя. Наконец, в России активно развивается и поддерживается государством такой инструмент, как ипотека, который составляет серьезную конкуренцию лизингу жилья", — указывает он.
Читайте также
По итогам сентября 2026 года объем предложения в делюкс-сегменте элитных новостроек Москвы составил 256 тыс. кв. м, на 5% меньше, чем годом ранее. В премиум-сегменте он вырос на 18%, до 396 тыс. кв. м.
По итогам сентября 2026 года объем предложения в делюкс-сегменте элитных новостроек Москвы составил 256 тыс. кв. м, на 5% меньше, чем годом ранее. В премиум-сегменте он вырос на 18%, до 396 тыс. кв. м. Об этом говорится в исследовании Экосистемы Kalinka, подготовленном по заказу «Балчуг Девелопмент».
- 9
Для премиального дома «МИРА» рядом с ВДНХ выбрана управляющая компания
Для премиального дома «МИРА» рядом с ВДНХ выбрана управляющая компания — ею стала «Столица Сити», входящая в топ-6 лучших управляющих компаний Москвы по итогам премии Urban. Вместе с ключами резиденты получат сервис уровня 5-звездочного отеля. В каждом лобби встречать резидентов и их гостей будет консьерж в авторской униформе. Доставку посылок обеспечит круглосуточная внутренняя служба, а решить большинство повседневных вопросов можно будет через мобильное приложение.
- 6
Kalinka расширяет свое присутствие в Турции и открывает еще один офис в Алании
Kalinka укрепляет свои позиции на рынке Турции и открывает еще один офис сети в Алании по франшизе. Компания уже представлена в ОАЭ, на Кипре, в Сербии, Таиланде, Санкт-Петербурге и сегодня расширяет свое присутствие в Турции.
- 27
Число районов Москвы с новостройками от ₽2 млн за «квадрат» достигло семи
Год назад новостройки со средней ценой от 2 млн руб. предлагались в пяти районах Москвы. По итогам января-августа 2026 года их число варосло до семи, пришли к выводу аналитики Kalinka Ecosystem и компании Upside Девелопмент.
- 29
Самый доступный лот на элитном рынке Москвы оценивается в 58,5 млн рублей
Самая доступная квартира делюкс-класса в Москве стоит 58,5 млн рублей, премиум-класса - 68,9 млн. За год предложение компактных лотов в элитном сегменте выросло втрое.
Минимальный бюджет покупки квартиры в делюкс-классе на первичном рынке Москвы ниже, чем в премиум-классе. Самое доступное предложение делюкса - однокомнатная квартира 41 кв. м на 3 этаже в Таганском районе за 58,5 млн рублей. В премиуме минимальный лот дороже: двухкомнатная квартира 46,6 кв. м в Дорогомилово за 68,9 млн рублей. Такие данные приводят аналитики Экосистемы Kalinka в исследовании, подготовленном по заказу «Балчуг Девелопмент»
- 26
Пентхаусы сохраняют премию: предложение выросло почти вдвое, цены – на треть
На рынке недвижимости Москвы за два года почти вдвое увеличилось предложение пентхаусов в старой Москве. Средняя цена за квадратный метр выросла на треть, до 3,65 млн. рублей. К такому выводу пришли аналитики экосистемы Kalinka и девелопера Upside Девелопмент.
- 53
Студии до 20 кв. м теряют популярность: продажи упали в 7,5 раз с 2023 года
Аналитики Экосистемы Kalinka изучили динамику продаж студий в бизнес и элитном сегментах московских новостроек за первое полугодие 2023–2026 годов. Главный вывод: классические микростудии стремительно уходят с рынка, уступая место более просторным и функциональным форматам.
- 53
Топ-3 самых продаваемых жилых комплекса у воды
Эксперты рынка недвижимости проанализировали ситуацию в сегменте премиальных жилых комплексов, расположенных вблизи водных артерий Москвы. Несмотря на общее охлаждение первичного рынка, проекты с уникальной локацией сохраняют высокую ценовую динамику и формируют новый спрос.
По итогам первого полугодия 2026 года тройку лидеров по числу заключенных сделок составили проекты, расположенные в разных районах столицы, но объединенные ключевым преимуществом — непосредственной близостью к набережным.
- 54
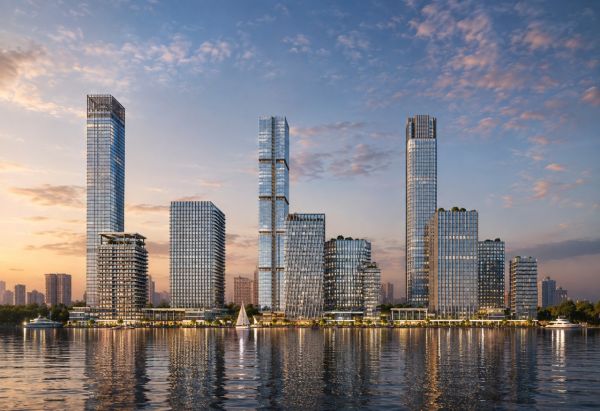
Продажи на рынке недвижимости бизнес-класса Москвы упали почти на 20 %
По итогам июля 2026 аналитики Экосистемы Kalinka фиксируют смену ключевого тренда: после периода активного роста и ажиотажного спроса рынок входит в фазу коррекции. Главным индикатором 2026 года становится устойчивое падение количества сделок на фоне замедления роста цен и изменения структуры покупательского спроса.
Если январь 2026 года еще демонстрировал незначительный рост (1 792 лота против 1 770 в январе 2025), то уже с февраля динамика стала отрицательной. Снижение количества реализованных квартир по сравнению с прошлым годом составило от 6% до 35% в разные месяцы. По итогам июля 2026 года продано 1 540 объектов — на 19% меньше, чем в июле 2025 года (1 902 шт.).
- 56
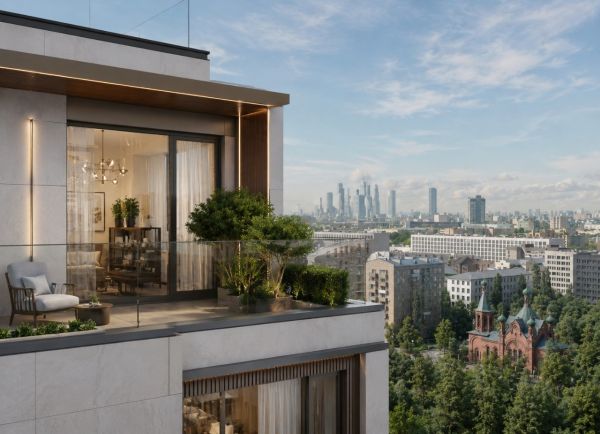
Где в Москве покупают больше всего: топ районов по числу сделок
Эксперты Экосистемы Kalinka проанализировали динамику продаж в бизнес-и элитном сегментах столичного рынка новостроек в 2024–2026 гг. Исследование показало, что покупатели концентрируются вокруг нескольких проверенных районов.
- 60
Будь в курсе самых свежих новостей
Обещаем присылать только интересные и важные статьи.